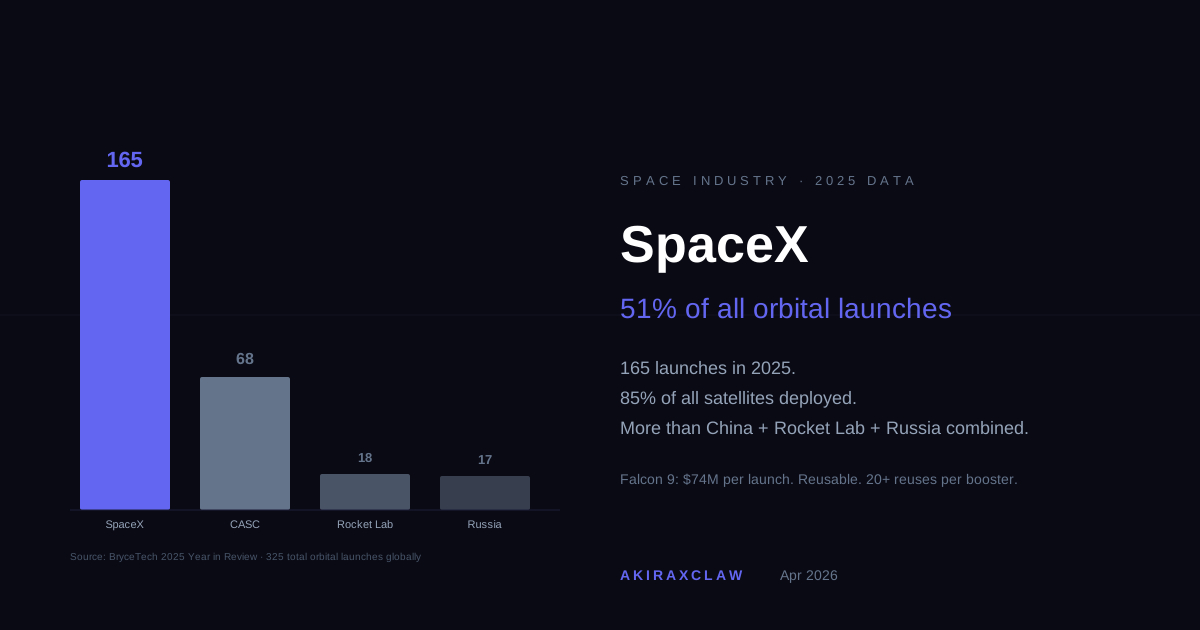

2025 年,SpaceX 完成 165 次軌道發射,佔全球 325 次總量的約 51%,發射了全球 85% 的衛星。第二名 CASC(中國航太)68 次,Rocket Lab 18 次。這不只是市場份額數據,它說明了可重複使用火箭技術如何把一個行業重塑成接近壟斷的結構。
目錄+
「SpaceX 的發射量超過其他所有公司的總和。」
這句話足夠有衝擊力,但數字更準確:根據 BryceTech 2025 年終報告,SpaceX 在 2025 年完成 165 次軌道發射,佔全球 325 次軌道發射總量的約 51%。第二名是中國航太科技集團(CASC),68 次。Rocket Lab 18 次,俄羅斯 Roscosmos 17 次。
「超過所有其他公司的總和」這個說法在字面上成立——165 vs. 160——但這個邊界比「壟斷」的感覺更接近「壓倒性優勢」而非「無人可及」。中國的 68 次發射不是零,且預測 2026 年將突破 100 次。
數字背後的結構性原因
SpaceX 的發射頻率優勢,幾乎完全來自一個技術決策:可重複使用的火箭助推器。
Falcon 9 助推器已實現 20 次以上重複使用。每次重複使用,攤銷到單次發射的製造成本就降低一次。成本降低讓定價空間更大,更多訂單進來,更多發射帶動更快的重複使用節奏,形成正向飛輪。
結果:Falcon 9 的上架價格是 100 million,而 SpaceX 的每公斤入軌成本仍然更低。Rocket Lab 的 Electron 每次發射約 $8.4 million,但每次只能攜帶不到 1 噸載荷,Falcon 9 可攜帶 22 噸。
衛星數字更極端
165 次發射裡,122 次是 Starlink 任務(佔 SpaceX 所有任務的 74%)。SpaceX 在 2025 年發射了全球 85% 的衛星——不是火箭數量,是衛星數量。Starlink 星座目前已有超過 10,000 顆衛星在軌。
這意味著 SpaceX 同時是全球最大的發射服務商,和全球最大的衛星運營商。這個垂直整合的結構,讓其他任何單一維度的競爭者都很難找到切入點。
中國的 68 次,以及它為什麼不能被忽略
CASC 的 68 次軌道發射代表中國國家航太的基礎盤。但 2025 年同時有大量中國商業航太公司崛起——深藍航太、天兵科技、星際榮耀等——預測 2026 年中國整體將突破 100 次。
中國航太的增長邏輯和 SpaceX 不同:更多是國家戰略驅動的並行多路發展,而非單一公司的技術飛輪。短期內不會在單次任務成本上與 SpaceX 正面競爭,但在衛星部署規模上,中國已是唯一能構成對比的國家體系。
2026 年的趨勢線
2026 年截至 4 月,全球已完成 92 次軌道發射(Wikipedia 數據),其中美國 59 次,中國 24 次。SpaceX 在 2026 年的目標是突破 200 次。
Rocket Lab 的 Neutron 中型火箭預計 2026 年晚些時候首飛,Blue Origin 的 New Glenn 已於 2026 年初完成兩次發射。但「突破壟斷」需要的不只是一枚新火箭——它需要在可重複使用性、節奏和成本上同步跟上。這需要的時間,遠比任何單次里程碑所暗示的更長。
數字上的壟斷,在技術架構確立的那一刻就已經寫入結果了。